


Boafgift til 30 %: Hvad betyder en skærpet arveafgift for generationsskiftet?
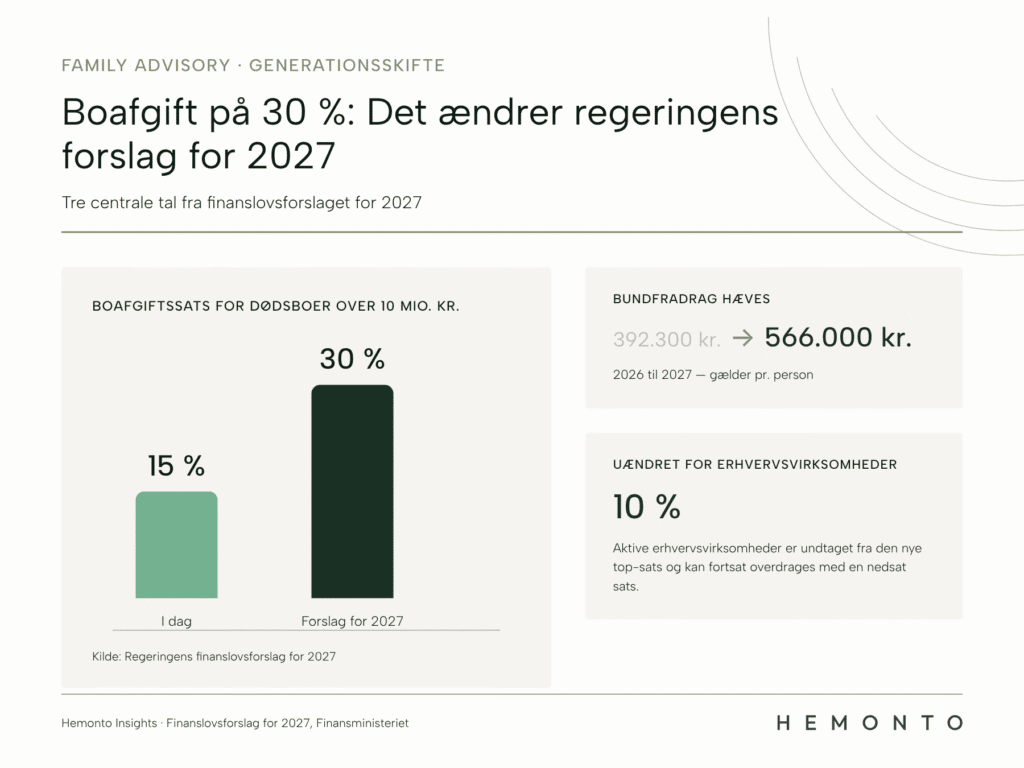
Regeringens finanslovsforslag for 2027 indfører et nyt 30 %-trin i boafgiften for dødsboer over 10 mio. kr. Ændringen rykker generationsskifte højere op på dagsordenen for formuende familier, længe før loven er vedtaget.
22.10.2026 · FAMILY ADVISORY · GENERATIONSSKIFTE
Kort fortalt: Regeringen foreslår en ny boafgift på 30 % for dødsboer over 10 mio. kr. – mod den nuværende sats på 15 %. Boafgift er den skat, et dødsbo betaler af arv til andre end den nærmeste familie, før resten udbetales til arvingerne. Forslaget indgår i finanslovsforslaget for 2027, og ikrafttræden er foreløbigt sat til 2028.
Hvad regeringen foreslår: ny boafgift på 30 % for dødsboer
- Et nyt trin på 30 % i boafgiften for den del af et dødsbo, der overstiger 10 mio. kr. Satsen i dag er 15 % af alt over bundfradraget.
- Bundfradraget hæves til 566.000 kr. i 2027, mod 392.300 kr. i 2026.
- Ændringen gælder boafgift ved arv – ikke gaveafgiften, der fortsat er 15 % (10 % ved overdragelse af aktive erhvervsvirksomheder).
- Aktive erhvervsvirksomheder undtages fra det nye trin: den nedsatte sats på 10 % videreføres ved generationsskifte af virksomheder, oplyste skatte- og vækstministeren i et svar til Folketingets Skatteudvalg i august 2026.
- Forslaget indgår i regeringens finanslovsforslag for 2027 og er endnu ikke fremsat som selvstændigt lovforslag. Ikrafttræden er foreøbigt sat til 2028.
- Det er fortsat uafklaret, om grænsen på 10 mio. kr. opgøres pr. person eller samlet for ægtefæller.
Hvad en boafgift på 30 % betyder for generationsskiftet
For familier med en formue over 10 mio. kr. ændrer forslaget selve regnestykket bag et generationsskifte, længe før det bliver lov. Når passiv formue ved arv beskattes dobbelt så hårdt som ved gave, rykker beslutningen om timing fra skiftereten til bestyrelseslokalet: hvornår overdrages formuen, og i hvilken form.
Forslaget belønner aktiv erhvervsformue frem for passive aktiver – en skelnen, der forudsaetter, at jeres formue allerede er kortlagt og dokumenteret, før den kan vurderes på de nye præmisser. Governance omkring generationsskiftet – fuldmagter, testamenter, ejerstruktur og den dokumentation, der kan stå for et skifteretligt og familiemæssigt eftersyn – er dermed ikke længere et spørgsmål, der kan vente til loven er vedtaget.
Tidsplan og det, der er værd at følge om den nye boafgift
Tre forhold er fortsat uafklarede og bør indgå i den løbende vurdering af jeres formue: om 10 mio. kr.-grænsen opgøres pr. person eller samlet for ægtefæller, hvornår selve lovforslaget fremsaettes og forhandles i Folketinget, og om 2028 som ikrafttrædelsesdato fastholdes gennem finanslovsforhandlingerne.
Indtil da gælder den nuværende boafgift på 15 % uaendret. Men et generationsskifte planlægges typisk over flere år, og beslutninger om overdragelsesform og timing får først deres fulde konsekvens, når de ses i sammenhæng med jeres samlede formue, governance og dokumentation.
Ofte stillede spørgsmål
Boafgift er den afgift, et dødsbo betaler af arv til andre end den nærmeste familie, før resten udbetales til arvingerne. Den adskiller sig fra gaveafgiften, der gælder for overdragelser i live.
Regeringen foreslår et nyt trin på 30 % for den del af et dødsbo, der overstiger 10 mio. kr. I dag er satsen 15 % af alt over bundfradraget.
Forslaget indgår i regeringens finanslovsforslag for 2027 og er endnu ikke fremsat som selvstændigt lovforslag. Ikrafttræden er foreløbigt sat til 2028.
Nej. Aktive erhvervsvirksomheder er undtaget og kan fortsat overdrages med en nedsat sats på 10 %, oplyste skatte- og vækstministeren i et svar til Folketingets Skatteudvalg i august 2026.
Nej. Forslaget ændrer alene boafgiften ved arv. Gaveafgiften er fortsat 15 % (10 % ved overdragelse af aktive erhvervsvirksomheder).
Kilder
- Regeringens finanslovsforslag for 2027
- Boafgiftsloven (gældende lov om afgift af dødsboer og gaver), Retsinformation.dk
Perspektiver
Læs mere om, hvad Family Advisory kan skabe af værdi for jer.